Tips
¿Qué es el Buró de Crédito y cómo funciona?
Descubre qué es el Buró de Crédito, cómo funciona y por qué es importante la información que maneja sobre tu perfil financiero.
Anuncios
Buró de Crédito: ¿Qué es y cómo funciona?
Si alguna vez solicitaste una tarjeta de crédito, un préstamo o compraste algo en mensualidades, tus datos ya aparecen en el Buró de Crédito. Pero ¿qué significa esto y por qué es importante?
El Buró de Crédito es una entidad que recopila la información de crédito de las personas, así como su comportamiento de pago. Estos datos quedan disponibles para ser consultados por empresas financieras en el caso de que decidas solicitar un nuevo crédito.
En este artículo te explicamos qué es el Buró de Crédito, cómo funciona y porqué es importante la información que maneja sobre tu perfil financiero.
¿Cómo subir mi score crediticio? 7 consejos
¿Quieres subir tu score crediticio? Descubre 7 consejos sencillos para mejorar tu historial de crédito y manejar mejor tus tarjetas y deudas.
¿Qué es el Buró de Crédito?
El Buró de Crédito es una Sociedad de Información Crediticia (SIC) que registra la información de crédito de personas y empresas, así como su comportamiento de pago.
Por ejemplo, supongamos que tienes una tarjeta de crédito. Todos los datos sobre tus pagos y tu forma de usar el crédito son reportados por la entidad emisora de la tarjeta al Buró de Crédito.
Esto construye tu historial crediticio que se consulta al momento de solicitar un nuevo crédito.
Entonces, ¿es malo estar en el Buró de Crédito? Por supuesto que no. Si tienes o has tenido un crédito, es normal que exista información sobre ti.
¿Cómo funciona el Buró de Crédito?
El funcionamiento de esta entidad es muy simple y te lo explicamos paso a paso:
- Pides un crédito: Tu solicitas un crédito, una tarjeta de crédito o un préstamo personal.
- La entidad financiera informa al Buró de Crédito: El banco, el prestamistas o la entidad financiera que otorgó el crédito, envía información mes a mes sobre cómo pagas, si realizas los pagos o te atrasas.
- Se construye tu historial crediticio: Con esa información se va creando un registro de tu comportamiento de pago y se le otorga un puntaje.
- Pide otro crédito: La entidad financiera que recibe tu solicitud consulta la información (con tu autorización) para evaluar si cumples con los pagos.
- La entidad define si te otorga el préstamo: La información de tu historial crediticio es clave para definir si te otorgan el préstamo y establecer una tasa de interés.
Por eso, pagar a tiempo puede ayudarte a construir un historial positivo.
¿Qué información aparece en el Buró de Crédito?
Tu historial crediticio se crea con un conjunto de datos relacionados a distintos productos de crédito. Entre ellos, se encuentran:
- Tipo de crédito que solicitas.
- Monto del crédito.
- Fecha en que comenzó.
- Saldo pendiente.
- Pagos realizados.
- Atrasos o incumplimientos.
- Fecha de actualización de la información.
El objetivo es mostrar cómo has manejado tus compromisos de crédito a lo largo del tiempo.
Por eso, revisar periódicamente tu información puede ser útil para detectar errores o movimientos que no reconozcas.
¿Tener un historial crediticio es bueno o malo?
Tener un historial crediticio no es malo. Todo lo contrario: tener un historial de crédito con buenos antecedentes puede ayudarte a conseguir el financiamiento que necesitas para cumplir con un objetivo.
Lo importante es cómo manejas tus créditos.
Por ejemplo, si utilizas una tarjeta y realizas tus pagos de acuerdo con las condiciones acordadas, estás generando información sobre un comportamiento de pago responsable.
En cambio, si te atrasas o no cumples con los pagos, los registros pueden afectar la decisión que tome una entidad financiera cuando pidas un nuevo préstamo.
¿El Buró de Crédito decide si te dan un préstamo?
No. Esta es una confusión bastante común.
El Buró de Crédito no aprueba ni rechaza préstamos, tarjetas o créditos.
La función de esta entidad es brindar información sobre tu comportamiento de pago. Por lo tanto, la decisión le corresponde a la institución financiera.
La empresa prestamista analizará tu historial de crédito, junto con otros datos. Tales como: tus ingresos, tu antigüedad laboral y tu capacidad de pago.
Por eso, aparecer en Buró de Crédito no significa automáticamente que te vayan a negar un préstamo.
¿Cómo consultar mi historial crediticio?
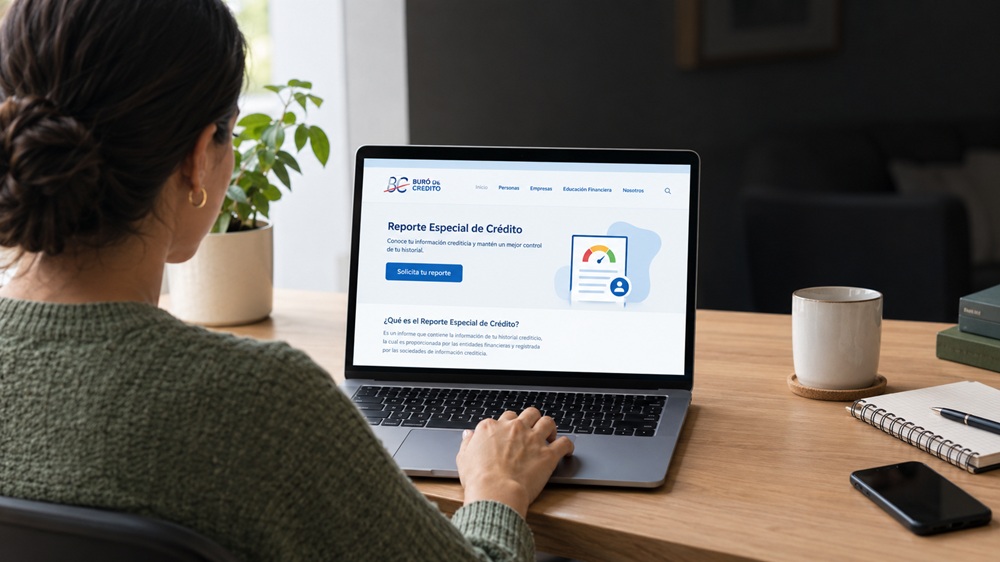
Todas las personas tienen derecho de saber cómo es su historial crediticio. Para conocerlo, puedes solicitar tu Reporte de Crédito Especial.
Allí, encontrarás el registro de créditos, préstamos y tarjetas de crédito que hayas solicitado o utilices.
Es importante verificar la información ya que pueden registrarse errores o información que no sea actual.
También puede ayudarte a entender mejor cómo ven las instituciones financieras tu comportamiento cuando utilizas crédito.
Si encuentras información incorrecta, puedes iniciar el proceso correspondiente para solicitar una aclaración.
¿Cómo mejorar mi historial crediticio?
Si quieres construir o mejorar tu historial crediticio, lo más importante es mantener buenos hábitos financieros.
Estos son algunos consejos que podemos brindarte:
- Paga tus créditos en las fechas acordadas.
- Evita acumular muchas deudas.
- Revisa una vez por año tu historial de crédito.
- No solicites créditos que no necesitas.
- Mantén bajo control el uso de tus tarjetas.
- Contacta a la institución financiera si tienes dificultades para pagar.
Recuerda que mejorar tu historial no ocurre de un día para otro. Se trata de mantener un comportamiento responsable durante el tiempo.
¿Cómo subir mi score crediticio? 7 consejos
¿Quieres subir tu score crediticio? Descubre 7 consejos sencillos para mejorar tu historial de crédito y manejar mejor tus tarjetas y deudas.
¿Por qué es importante conocer tu Buró de Crédito?
El Buró de Crédito tiene un registro de cómo te comportas en relación al crédito y esta información es tu carta de presentación a la hora de pedir cualquier tipo de financiamiento.
Por eso, es importante solicitar tu Reporte Especial de Crédito, tanto para mejorar tu historial como para reforzarlo.
Además, conocer tu situación te permite detectar errores y actuar antes de solicitar un nuevo crédito.
Preguntas frecuentes sobre el Buró de Crédito
¿Qué es el Buró de Crédito y para qué sirve?
El Buró de Crédito es una Sociedad de Información Crediticia que recopila información sobre los créditos de personas y empresas y su comportamiento de pago. Su función es brindar esta información a las instituciones financieras, que pueden utilizarla (con autorización) como parte de la evaluación de una solicitud de crédito.
¿Estar en Buró de Crédito es malo?
No. Estar en Buró de Crédito no significa que tengas deudas ni que seas un mal pagador. Si has contratado algún crédito, es normal que exista información sobre tu comportamiento financiero. Lo importante es cómo has cumplido con tus pagos. Un historial con pagos puntuales puede reflejar un comportamiento crediticio positivo.
¿Cómo funciona el Buró de Crédito?
El Buró de Crédito recibe información sobre tu comportamiento de pago de los bancos e instituciones de crédito en los que tengas contratados productos financieros (tarjetas de crédito, préstamos personales, etc.). Cuando solicitas un nuevo financiamiento, una institución puede consultar esta información con tu autorización. Después, utiliza sus propios criterios para decidir si aprueba o rechaza la solicitud.
¿El Buró de Crédito puede negarme un préstamo?
No. El Buró de Crédito no decide si una persona recibe o no un préstamo. Su función es recopilar y proporcionar información sobre el historial crediticio. La institución que ofrece el financiamiento es la que toma la decisión, considerando el historial y otros factores, como ingresos y capacidad de pago.
¿Cómo puedo saber si estoy en Buró de Crédito?
Puedes solicitar tu Reporte de Crédito Especial para consultar la información registrada a tu nombre. El reporte permite conocer los créditos que aparecen en tu historial y su comportamiento de pago. Es importante consultarlo una vez por año, ya que puede tener información incorrecta, créditos que no reconozcas o posibles errores.
¿Cómo puedo mejorar mi historial crediticio?
Si quieres mejorar tu historial crediticio, tienes que comenzar cumpliendo con tus pagos en el plazo acordado. También, es importante no contraer deudas que superen tu capacidad de pago. Por último, conviene revisar periódicamente tu reporte y mantener bajo control el uso de tus tarjetas. Si tienes atrasos, regularizar tus pagos puede ayudarte a construir un mejor comportamiento financiero con el tiempo.
Sobre el autor / Claudia Gattucci
Tendencias

Pago de utilidades: ¿Quiénes tienen derecho a recibirlo?
El pago de utilidades es un derecho para trabajadores formales en México, aquí te decimos quienes lo cobran y cómo calcularlo.
Continúe Leyendo
¿Cómo consigo la Tarjeta Oro Banco Azteca?
Solicita tu Tarjeta Oro Banco Azteca en unos pocos pasos, desde el portal Web del Banco ¡Aquí te decimos qué necesitas para pedirla!
Continúe Leyendo
Préstamo AvaFin: ¿Por qué elegirlo?
Con el Préstamo AvaFin, solicita hasta $25,000 y devuélvelo en 30 días. ¡Compra eso que tanto deseas o sorprende con un regalo especial!
Continúe LeyendoTambién te puede interesar

¿Cómo pido el Préstamo Kubo Financiero?
El Préstamo Kubo Financiero te brinda hasta $100,000 pesos, en sólo 8 pasos. Puedes realizar el proceso ahora mismo ¡Sin salir de tu casa!
Continúe Leyendo
Tarjeta Citibanamex The Home Depot: ¡Conócela!
Con la Tarjeta Citibanamex The Home Depot, compra con 18 MSI todo el año, participa del programa Pesos Haz Más y consigue promociones.
Continúe Leyendo
Tarjetas departamentales: ¿Una opción a las tarjetas sin Buró?
Las tarjetas departamentales son una alternativa para las personas con historial crediticio complicado que buscan tarjetas sin Buró.
Continúe Leyendo