Tips
¿Cómo subir mi score crediticio? 7 consejos
¿Quieres subir tu score crediticio? Descubre 7 consejos sencillos para mejorar tu historial de crédito y manejar mejor tus tarjetas y deudas.
Anuncios
¿Cómo subir mi score crediticio?
Al momento de solicitar un crédito, un préstamo personal o cualquier otro producto financiero aparece el llamado “score de crédito”. Pero, ¿qué es realmente y para qué sirve? Este número es clave para las instituciones financieras, lo usan para evaluar tu comportamiento de pago y el riesgo de prestarte el dinero.
La buena noticia es que, si tu score no es el que esperabas, puedes trabajar para subirlo. No ocurre de un día para otro, pero mantener buenos hábitos financieros puede ayudarte a mejorar poco a poco.
¿Estoy en el Buró? Cómo checarlo gratis
En el Buró de Crédito se registra todo lo que opinan sobre ti aquellas entidades que te han dado crédito alguna vez ¡Chécalo gratis ahora!
¿Qué es el score de crédito?
El score de crédito es una puntuación sobre tu comportamiento de pago en cualquier tipo de financiamiento.
Es un puntaje que ayuda a las instituciones de crédito a evaluar tu actividad anterior: si pagas a tiempo, si te atrasas o si tienes muchas deudas.
En términos sencillos: es una cifra que se le asigna a tu historial de crédito.
Por eso, tener un buen score no significa simplemente tener muchas tarjetas o pedir varios préstamos. Lo importante es cómo utilizas y pagas tus créditos.
¿Cómo subir mi score crediticio?
Si quieres mejorar tu score crediticio, hay varios hábitos que puedes incorporar. Algunos requieren tiempo, pero pueden ayudarte a construir un historial más saludable.
1. Paga tus créditos a tiempo
Este es uno de los hábitos más importantes. Procura pagar tus tarjetas de crédito, préstamos y otros financiamientos antes de la fecha límite.
Un retraso puede quedar registrado en tu historial y afectar la percepción que las instituciones financieras tienen sobre tu comportamiento de pago.
Un consejo sencillo: configura recordatorios o, si tu banco lo permite, activa el pago automático para evitar olvidos.
2. No utilices todo el límite de tus tarjetas
Tener una tarjeta con un límite de $20,000 pesos no significa que debas gastar los $20,000 cada mes.
Si utilizas constantemente una parte muy alta de tu línea de crédito, puede ser una señal de que dependes demasiado del financiamiento.
Por eso, si buscas aumentar tu score crediticio, intenta mantener bajo control el saldo que utilizas y paga tus compras de acuerdo con tu capacidad económica.
3. Paga más que el mínimo cuando puedas
Las tarjetas suelen ofrecer un pago mínimo para mantener la cuenta al corriente. Sin embargo, pagar únicamente esa cantidad puede hacer que una deuda tarde mucho tiempo en liquidarse y genere más intereses.
Cuando tu presupuesto lo permita, realiza pagos totales. Esto demuestra que tienes el crédito bajo control y tu capacidad de pago.
4. Evita solicitar muchos créditos al mismo tiempo
Antes de pedir una nueva tarjeta o préstamo, piensa si realmente lo necesitas.
Solicitar varios créditos en un periodo corto puede generar múltiples consultas a tu historial y, además, aumentar tus compromisos financieros.
Si quieres subir tu score crediticio, no necesitas tener muchos productos financieros. Es más importante manejar correctamente los créditos que ya tienes.
5. Mantén activas tus cuentas de crédito más antiguas
La antigüedad de tu historial también puede ser relevante para evaluar tu comportamiento financiero.
Por eso, antes de cancelar una tarjeta que has tenido durante varios años, revisa si realmente te conviene hacerlo.
Si el producto maneja bajos costos, conservarla podría ayudarte a mantener un historial más amplio.
6. Revisa tu historial crediticio
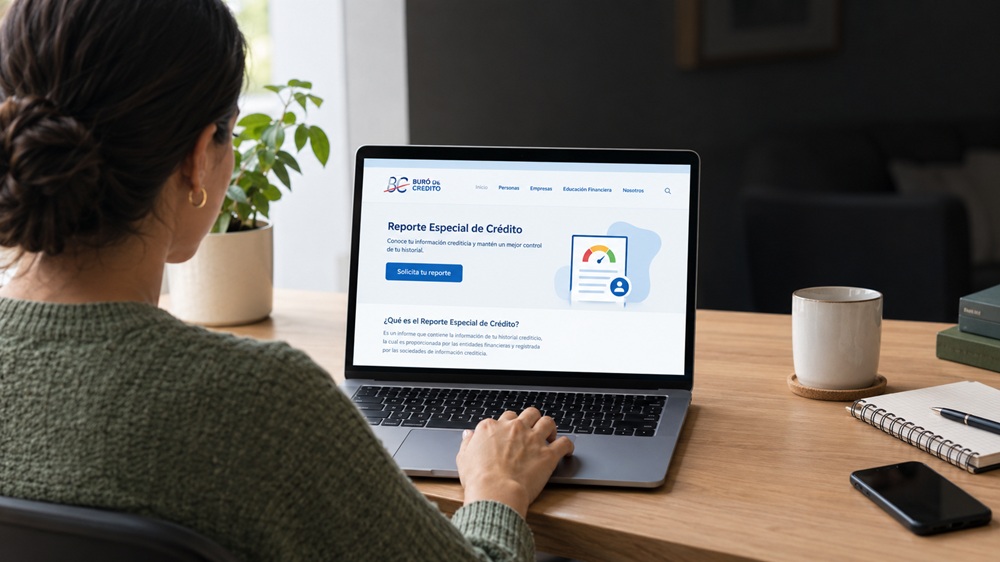
¿Hace cuánto no revisas tu historial? Si quieres mejorar tu score crediticio, este es un buen punto de partida.
Al hacer la consulta puedes detectar errores que afectan tu historial de crédito. También, puede ayudarte a detectar créditos no solicitados o pagos que aparecen registrados de manera incorrecta.
Si encuentras información que consideras incorrecta, puedes solicitar una aclaración ante la sociedad de información crediticia correspondiente.
7. Si tienes deudas atrasadas, ponte al corriente
Si tienes pagos pendientes, una de tus primeras acciones es organizar tus deudas, definir cuál puedes pagar y establecer un plan de pago en aquellas que no puedes cancelar.
Algo importante: pagar tus deudas no significa que inmediatamente vas a subir tu score de crédito. Los datos sobre tus impagos se mantendrán por un tiempo.
Pero, si logras mantener un mejor comportamiento de pago este se verá reflejado más adelante.
¿Cuánto tiempo tarda en subir el score crediticio?
No hay tiempo determinado para mejorar el score crediticio. El puntaje asignado mejora con el tiempo, de apoco y en base al cambio que realices en tu comportamiento financiero.
Por eso, no busques una solución rápida. Tu meta es construir hábitos financieros saludables.
¿Qué son estos hábitos saludables? Pagar tus obligaciones a tiempo, solicitar sólo los créditos necesarios, utilizar de forma responsable tus tarjeta de crédito y evitar endeudarte, entre otros.
¿Estoy en el Buró? Cómo checarlo gratis
En el Buró de Crédito se registra todo lo que opinan sobre ti aquellas entidades que te han dado crédito alguna vez ¡Chécalo gratis ahora!
¿Tener un buen score garantiza que me darán un crédito?
No. Tener un buen score de crédito puede ayudarte en la evaluación de crédito que realizan las empresas prestamistas o entidades bancarias. Sin embargo, esto no garantiza que te aprobarán una tarjeta o préstamo.
Cada institución financiera establece sus propios criterios y puede tomar en cuenta otros factores, como tus ingresos, nivel de endeudamiento, antigüedad laboral y características del producto que solicitas.
En resumen: ¿cómo mejorar mi score crediticio?
Si necesitas subir tu score crediticio, lo más importante es pagar en tiempo y forma tus créditos actuales.
Además, puedes favorecerlos creando una vida financiera saludable: infórmate sobre tu historial crediticio, controla tus gastos, no pidas créditos que no puedes pagar y paga tus deudas a tiempo.
Son acciones sencillas, pero mantenerlas de forma constante puede ayudarte a construir un historial crediticio más sólido.
Sobre el autor / Claudia Gattucci
Tendencias

Préstamo Hola Dinero: ¿De qué se trata?
Con el Préstamo Hola Dinero, consigue hasta $10,000 pesos en sólo 20 minutos. No necesitas comprobante de ingresos ¡Conócelo!
Continúe Leyendo
Cuentas remuneradas: todo lo que tienes que saber
Conoce cómo funcionan las cuentas remuneradas, porqué son útiles para tus ahorros y en qué casos son la mejor alternativa para tu dinero.
Continúe Leyendo
Vales Mercomuna 2026 en CDMX: ¿Cómo conseguirlos?
Los Vales Mercomuna 2026 son cupones canjeables por mercadería por montos de hasta $1,000 pesos. Aquí te decimos cómo obtenerlos.
Continúe LeyendoTambién te puede interesar

Cuenta Finsus: todo sobre sus rendimientos y requisitos
Con la Cuenta Finsus, puedes poner a trabajar tus ahorros generando rendimientos diarios o mediante depósitos a plazo fijo ¡Conócela aquí!
Continúe Leyendo
Préstamo Nufin: ¡Crédito rápido sin Buró!
Con el Préstamo Nufin, consigue hasta $7,000 pesos de forma rápida y desde tu teléfono ¡Puedes obtenerlo aún sin un historial de crédito!
Continúe Leyendo
Tarjeta de Crédito HSBC 2Now: ¡Conócela aquí!
La Tarjeta de Crédito HSBC 2Now te brinda MSI para tus compras y te devuelve el 2% de todo lo que gastes ¡Te la describimos aquí!
Continúe Leyendo